Le Certificat d’Assurance Automobile Virtuel, ou CAAV, dématérialise depuis quelques années la preuve d’assurance auto sur smartphone. Cette carte verte numérique simplifie les contrôles routiers, mais elle soulève des questions dès qu’il s’agit de régler sa prime par virement bancaire en ligne. Entre plafonds de virement, délais de traitement et règles récentes sur les paiements instantanés, le parcours de paiement mérite un examen attentif.
Vérification du bénéficiaire avant virement : ce que change la VOP pour un paiement d’assurance
Depuis l’entrée en vigueur du règlement européen (UE) 2024/886, les banques de la zone euro doivent proposer un service de vérification du bénéficiaire d’un virement, appelé VOP (Verification of Payee). Ce contrôle compare le nom du titulaire du compte destinataire avec l’IBAN saisi avant l’exécution de l’ordre.
A lire également : Comment ouvrir un compte Crédit Agricole du Languedoc en ligne facilement ?
Pour un assuré qui règle sa cotisation par virement en ligne, la VOP ajoute une couche de sécurité non négligeable. Si le nom de la compagnie d’assurance ne correspond pas à l’IBAN renseigné, la banque signale l’anomalie avant validation. Ce mécanisme réduit le risque de virement vers un compte frauduleux, un scénario qui touche régulièrement les paiements entre particuliers et professionnels.
En revanche, la VOP peut aussi ralentir un virement légitime. Un libellé d’entreprise légèrement différent de la raison sociale enregistrée auprès de la banque suffit à déclencher une alerte. L’assuré doit alors confirmer manuellement l’opération, ce qui ajoute une étape au processus de paiement de son CAAV en ligne.
A découvrir également : Comment envoyer de l'argent Western Union vers un compte bancaire en ligne ?
Virement instantané gratuit depuis 2025 : impact sur le règlement d’une prime auto
Le règlement (UE) 2024/886 a imposé, depuis le 9 janvier 2025, la parité tarifaire entre virement instantané et virement classique. Les banques françaises ne peuvent plus facturer un virement instantané plus cher qu’un virement SEPA standard équivalent. Comme les virements en ligne étaient déjà gratuits pour la plupart des particuliers, les virements instantanés en ligne sont devenus gratuits de fait.
Pour le paiement d’une assurance auto, cette gratuité change la donne. Auparavant, un assuré qui voulait régler rapidement sa prime pour obtenir son CAAV sans délai devait parfois payer un surcoût. Ce frein a disparu.
Délai de crédit sur le compte de l’assureur
Un virement instantané crédite le compte du bénéficiaire en quelques secondes. Le traitement côté assureur dépend ensuite de son propre système de gestion. Certaines compagnies valident la réception en temps réel et émettent le CAAV dans la foulée. D’autres traitent les encaissements par lots quotidiens, ce qui peut décaler l’activation de la carte verte dématérialisée d’un jour ouvré, même si l’argent est arrivé.
Avant de compter sur un virement instantané pour une mise en circulation urgente, vérifier auprès de son assureur le délai de traitement interne reste une précaution utile.
Plafonds de virement bancaire en ligne et cotisation d’assurance
Les plafonds de virement constituent la principale limite technique quand on règle une prime d’assurance par virement depuis son espace bancaire. Ces plafonds varient d’un établissement à l’autre et d’un contrat à l’autre.
- Le plafond quotidien d’un virement en ligne se situe généralement à quelques milliers d’euros pour un compte courant standard, un montant suffisant pour une prime auto classique mais potentiellement insuffisant pour un paiement annuel groupé (auto, habitation, santé)
- Le règlement (UE) 2024/886 autorise désormais chaque banque à fixer un plafond de virement instantané propre à chaque client, ajustable à sa demande, ce qui permet de relever temporairement la limite pour un paiement ponctuel plus élevé
- Les virements programmés (mensuels ou trimestriels) ne sont pas soumis au même plafond unitaire que les virements ponctuels, mais leur exécution dépend de la provision disponible au jour du débit
Si le montant de la prime dépasse le plafond autorisé, la solution la plus directe consiste à demander un relèvement temporaire via l’application bancaire ou auprès de son conseiller. Fractionner un virement en plusieurs opérations pour contourner le plafond est techniquement possible, mais peut générer des difficultés de rapprochement comptable côté assureur.
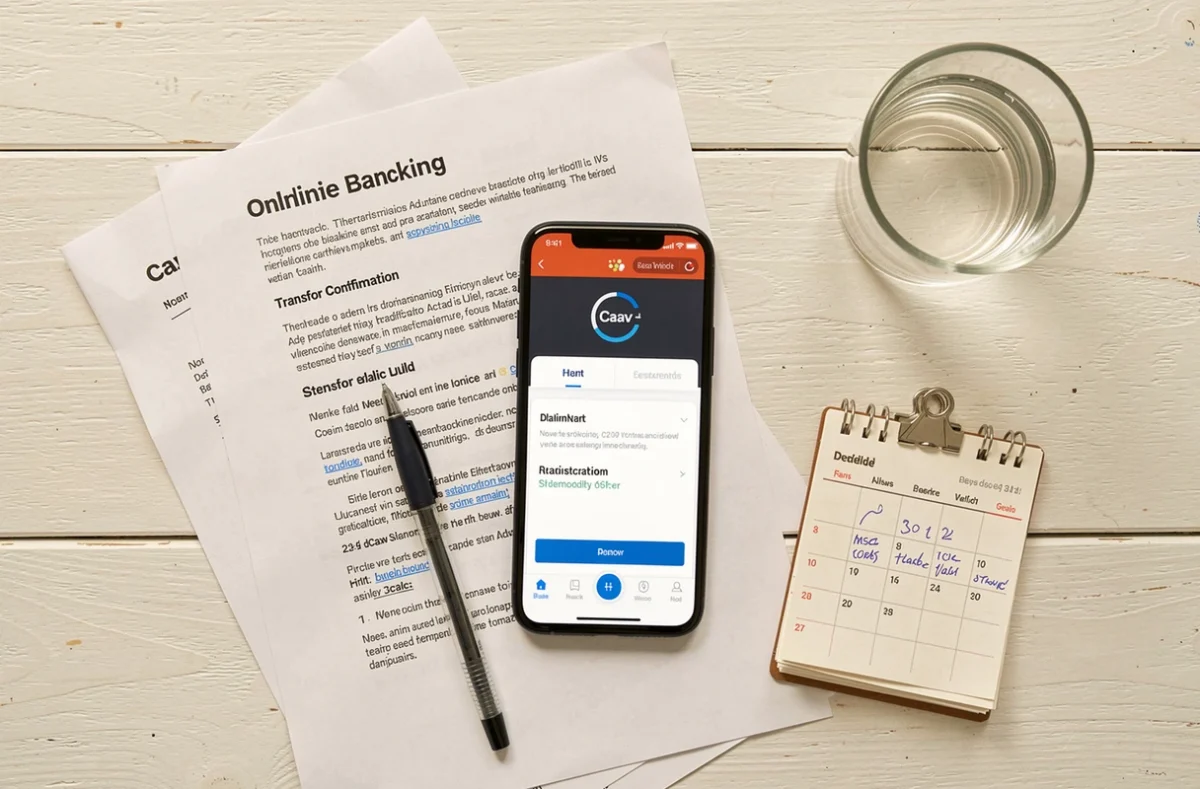
CAAV en ligne : les points de friction entre paiement et activation
Le CAAV repose sur un principe simple : dès que la prime est encaissée, l’assureur met à disposition la version numérique de l’attestation d’assurance. En pratique, plusieurs facteurs créent un décalage.
Identification du virement par l’assureur
Un virement bancaire ne porte pas toujours de référence exploitable automatiquement. Si l’assuré oublie d’indiquer son numéro de contrat dans le libellé, le service comptable de l’assureur doit faire le rapprochement manuellement. Ce cas de figure retarde l’émission du CAAV de plusieurs jours.
Renseigner systématiquement le numéro de contrat dans le libellé du virement reste la précaution la plus efficace pour éviter ce blocage.
Virement classique ou instantané : quel impact sur le délai d’obtention du CAAV
Un virement SEPA classique met généralement un jour ouvré à arriver sur le compte du bénéficiaire. Un virement initié le vendredi soir ne sera crédité que le lundi, voire le mardi en cas de jour férié. Pour un assuré qui a besoin de son CAAV le week-end (achat d’un véhicule, contrôle routier prévu), le virement instantané supprime ce délai bancaire mais pas le délai de traitement interne de l’assureur.
Les retours terrain divergent sur ce point : certains assureurs en ligne traitent le virement instantané comme un paiement par carte (activation quasi immédiate), tandis que d’autres appliquent le même circuit de validation qu’un virement classique.
Carte bancaire virtuelle et paiement d’assurance : une alternative au virement
Plusieurs banques proposent la génération d’une carte bancaire virtuelle depuis leur application. Ce service crée un numéro de carte à usage unique ou limité dans le temps, utilisable pour un paiement en ligne.
- La carte virtuelle permet un paiement immédiat, sans délai de transfert interbancaire, ce qui accélère l’émission du CAAV
- Le plafond de la carte virtuelle est souvent aligné sur celui de la carte physique, mais certaines banques appliquent un sous-plafond spécifique aux cartes éphémères
- En cas de litige sur le montant débité, la procédure de contestation (chargeback) est plus encadrée par carte que par virement, ce dernier étant irrévocable une fois exécuté
Pour un règlement de prime auto, la carte virtuelle offre un compromis entre rapidité d’exécution et protection du moyen de paiement. Le virement reste pertinent pour les montants élevés ou les paiements récurrents programmés.
Le choix entre virement bancaire et carte virtuelle pour régler son assurance auto en ligne dépend finalement du montant, de l’urgence et du mode de traitement de l’assureur. La gratuité du virement instantané depuis 2025 a réduit l’écart entre les deux options, mais le délai de traitement côté assureur reste la variable la moins maîtrisable par l’assuré.